Les allégations de durabilité influencent de plus en plus les décisions des investisseurs, la confiance des clients et la réputation des entreprises. Parallèlement, les autorités de régulation renforcent leur vigilance face aux risques d’écoblanchiment (greenwashing).
Afin d’accompagner les entreprises, l’ESMA, l’Autorité européenne des marchés financiers, a récemment publié deux notes thématiques apportant des recommandations pratiques pour réduire ces risques. Leur objectif : veiller à ce que les communications volontaires en matière de durabilité soient claires, équilibrées et non trompeuses.
L’ESMA souligne que les informations et affirmations relatives à la durabilité peuvent être mal interprétées ou induire les investisseurs en erreur, même lorsqu’il ne s’agit pas de l’intention de l’entreprise.
Principaux enseignements
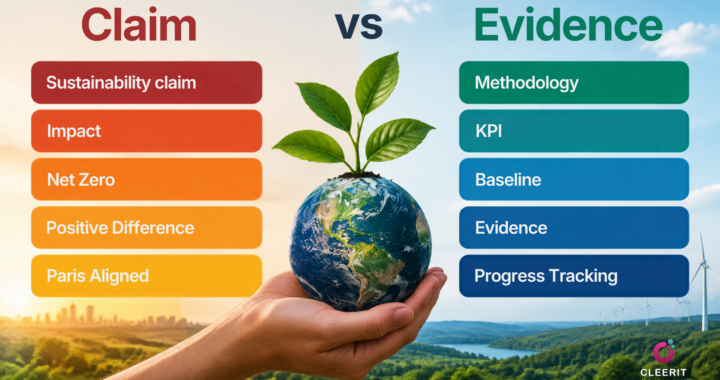
- Démontrez l’impact plutôt que de simplement l’affirmer.
- Étayez les allégations d’impact et de transition par des éléments probants.
- Expliquez clairement les hypothèses, les limites et les méthodologies utilisées.
- Distinguez les réalisations (outputs), les résultats (outcomes) et les impacts.
- Reliez les ambitions de transition à des plans d’action concrets et à des progrès mesurables.
- Assurez la cohérence de l’ensemble de vos communications en matière de durabilité.
- Appuyez-vous sur le reporting ESRS comme fondement de communications transparentes, traçables et robustes.
Allégations d’impact
La note thématique de l’ESMA consacrée aux allégations d’impact rappelle qu’il convient d’utiliser le terme « impact » avec prudence. Une entreprise ne devrait évoquer un impact que si elle est en mesure d’expliquer clairement comment celui-ci est généré et d’en apporter la preuve.
La note souligne que les affirmations relatives à la création d’impacts positifs sur l’environnement ou la société doivent être exactes, accessibles, étayées et actualisées.
L’entreprise doit éviter les formulations vagues telles que « avoir un impact positif » ou « générer de l’impact » sauf si elle peut présenter un objectif d’impact clair, une théorie du changement crédible et des indicateurs mesurables démontrant les progrès réalisés.
Les communications doivent clairement distinguer :
- ce que l’entreprise ou le produit cherche à accomplir (intentionnalité),
- pourquoi ses actions produisent une différence qui n’aurait pas eu lieu autrement (additionnalité),
- et comment les résultats sont mesurés (mesurabilité).
La sélection partielle des données (« cherry-picking »), le recours à de larges ambitions en matière de durabilité (par exemple, le seul alignement sur les ODD), l’utilisation d’une terminologie liée à l’impact sans preuves, ou l’omission des limites et hypothèses sont identifiés comme des risques courants d’écoblanchiment.
Le message pratique est clair : démontrez, ne vous contentez pas d’affirmer.
Si vous communiquez sur un impact, expliquez le problème environnemental ou social spécifique traité, comment vos activités contribuent à sa résolution, les critères utilisés pour évaluer l’impact et les indicateurs clés de performance (KPI) utilisés pour suivre les résultats.
Soyez transparent sur le fait que vos indicateurs mesurent :
- les réalisations (outputs) : activités mises en œuvre,
- les résultats (outcomes) : changements obtenus,
- ou l’impact réel : bénéfices concrets dans le monde réel.
Publiez les principales hypothèses, les limites des données et les méthodologies utilisées.
Évitez de vous attribuer le mérite de résultats qui ne peuvent raisonnablement être imputés aux actions de l’entreprise.
Veillez à ce que les supports marketing, les rapports de durabilité et les autres communications soient cohérents entre eux.
Allégations relatives à la transition climatique
La note thématique de l’ESMA sur les allégations de transition traite de la manière de communiquer les ambitions de transition climatique sans générer de risque d’écoblanchiment.
Le message principal est que les publication en matière de transition sont par nature prospectives et soumises à l’incertitude, car leur réalisation dépend souvent d’actions futures, d’hypothèses et de facteurs externes.
Elles nécessitent donc un niveau de transparence supérieur à celui des publications portant sur les performances actuelles en matière de durabilité.
Ne considérez pas les publications en matière de transition comme un simple discours marketing sur des intentions futures.
La note insiste sur l’importance de communiquer clairement l’ambition de transition, la manière dont elle sera mise en œuvre et la façon dont les progrès seront évalués et communiqués, y compris les hypothèses pertinentes, les limites des données et les dépendances.
L’entreprise doit expliquer clairement trois éléments :
- l’ambition de transition (ce qui sera réalisé et dans quel délai),
- la stratégie de mise en œuvre (comment l’ambition sera concrétisée),
- les progrès accomplis (si l’entreprise reste sur la bonne trajectoire).
Les objectifs doivent inclure une année de référence, des indicateurs, des jalons intermédiaires et les hypothèses sous-jacentes. Toute référence à la neutralité carbone (net zéro), aux trajectoires de décarbonation, à l’alignement sur l’Accord de Paris ou aux objectifs fondés sur la science doit être accompagnée d’explications précisant leur signification dans le contexte propre à l’entreprise.
Les déclarations ambitieuses et générales qui ne sont pas accompagnées d’objectifs mesurables, de méthodologies ou de preuves sont identifiées comme un risque majeur d’écoblanchiment.
La recommandation pratique est simple : chaque publication en matière de transition doit être étayée par des preuves.
Expliquez comment les investissements, projets, produits ou changements opérationnels contribuent à l’objectif de transition annoncé et publiez les principales hypothèses, dépendances et incertitudes.
Soyez transparent concernant l’exposition aux activités fortement émettrices, le rôle des objectifs climatiques et des plans de transition, ainsi que les méthodologies utilisées pour mesurer les progrès.
Rendez compte régulièrement des résultats par rapport aux objectifs précédemment publiés, utilisez des indicateurs cohérents dans le temps, signalez les difficultés rencontrées et expliquez les changements de méthodologie plutôt que de mettre en avant uniquement les avancées positives.
Faire des ESRS le socle de communications durables crédibles
Les orientations de l’ESMA confirment une tendance de fond : les communications en matière de durabilité ne peuvent plus être dissociées du reporting de durabilité.
Les exigences identifiées par l’ESMA reflètent étroitement de nombreux principes intégrés dans les ESRS, notamment la traçabilité, la transparence, la cohérence et l’utilisation d’indicateurs et d’objectifs mesurables.
Les entreprises qui s’appuient sur des données ESRS robustes, des méthodologies transparentes et des preuves documentées sont mieux armées pour limiter les risques d’écoblanchiment et renforcer la confiance des investisseurs, des clients et des régulateurs.
Des solutions telles que Cleerit permettent aux organisations d’opérationnaliser ces exigences grâce à :
- une gouvernance structurée,
- une traçabilité au niveau de chaque point de donnée,
- une documentation prête pour l’audit,
- et des liens clairs entre impacts, politiques, actions, objectifs et indicateurs,
créant ainsi une base fiable pour des publication de durabilité crédibles.
En définitive, la meilleure protection contre l’écoblanchiment n’est pas un meilleur choix de mots, mais de meilleures preuves.
Les entreprises capables de démontrer clairement que leurs publications de durabilité reposent sur des données, des méthodologies et des résultats mesurables seront les mieux placées pour instaurer la confiance auprès des investisseurs, des clients et des régulateurs.
Téléchargez les notes thématiques de l’ESMA sur l’impact positif et la transition climatique :
https://www.esma.europa.eu/press-news/esma-news/esma-promotes-clarity-claims-impact-and-transition