Pour les entreprises qui publient des informations conformément aux ESRS, produire l’état de durabilité ne constitue qu’une partie de l’exercice. Les informations doivent également être traçables, étayées et pouvoir résister à un contrôle indépendant.
Le 12 novembre 2026, la Commission européenne a lancé une consultation ciblée sur la future norme européenne d’assurance limitée applicable aux informations en matière de durabilité. Fondée sur l’avis technique du CEAOB, cette future norme vise à établir une approche commune de l’assurance des informations en matière de durabilité dans l’ensemble de l’Union européenne. La consultation reste ouverte jusqu’au 18 janvier 2027.
Bien que la norme ne soit pas encore finalisée, l’orientation qui se dessine fournit déjà des enseignements utiles aux entreprises qui préparent leur état de durabilité conformément aux ESRS.
L’assurance limitée ne signifie pas que seule une partie de l’état de durabilité est vérifiée
Une idée reçue consiste à penser que l’« assurance limitée » signifie que seuls certains indicateurs ou certaines informations en matière de durabilité sont vérifiés.
Ce n’est pas l’approche proposée. L’assurance limitée désigne le niveau d’assurance obtenu par le professionnel chargé de la mission, et non une limitation des informations en matière de durabilité couvertes par cette mission.
L’assurance ira également au-delà de la simple vérification de la présence des informations requises par les ESRS. L’approche européenne proposée prévoit que le professionnel considère les informations en matière de durabilité dans leur ensemble, notamment leur présentation générale, leur structure et leur contenu, et évalue si elles donnent une image fidèle.
Pour les entreprises, le message pratique est important :
La préparation à l’assurance doit être intégrée au processus de reporting ESRS, et non ajoutée une fois l’état de durabilité finalisée.
Votre analyse de double matérialité doit disposer d’une piste d’audit
L’analyse de double matérialité (DMA) n’est pas simplement l’exercice préliminaire permettant de déterminer ce qui doit figurer dans l’état de durabilité. Le processus lui-même relève de la conclusion d’assurance proposée pour les ESRS.
Les entreprises doivent donc être en mesure de démontrer comment elles sont parvenues à leurs conclusions en matière de matérialité.
Une DMA prête pour l’assurance doit fournir une trace permettant d’établir :
- comment les impacts, risques et opportunités (IRO) ont été identifiés ;
- quelles activités, relations d’affaires et parties de la chaîne de valeur ont été prises en compte ;
- quelles sources et contributions des parties prenantes affectées ont été utilisées ;
- quelles méthodologies, quels critères et quels seuils ont été appliqués ;
- pourquoi les IRO ont été considérés comme matériels ou non matériels ;
- comment les conclusions ont été revues et approuvées.
Le changement essentiel consiste à passer de la capacité à expliquer la méthodologie de DMA de l’entreprise, à la capacité de produire des éléments probants démontrant comment cette méthodologie a réellement été appliquée.
Assurez la traçabilité entre l’IRO et les informations publiées
Les ESRS révisées offrent une base utile pour l’assurance puisqu’elles relient les IRO matériels aux réponses apportées par l’entreprise à travers ses politiques, actions, cibles et indicateurs.
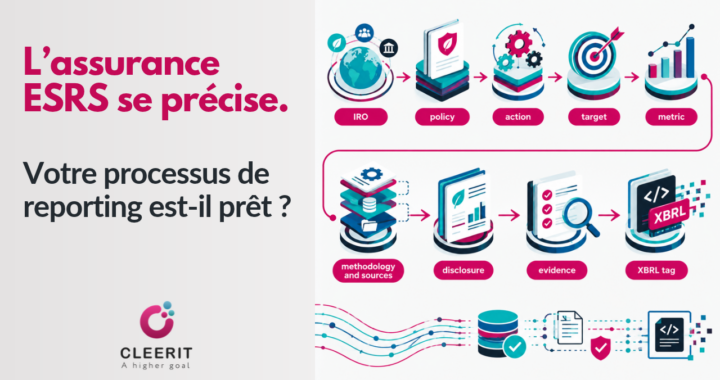
L’entreprise doit pouvoir suivre une chaîne claire :
IRO matériel → exigence de reporting → politique → action → cible → indicateur → méthodologie et sources → information publiée → éléments probants
Cette même chaîne doit pouvoir être parcourue en sens inverse lorsqu’un prestataire d’assurance sélectionne une information ou un indicateur afin de le contrôler.
GDR-M fournit déjà une grande partie des fondements nécessaires à l’assurance des indicateurs
L’exigence générale de publication révisée relative aux indicateurs, GDR-M, demande en pratique aux entreprises de documenter « l’histoire derrière le chiffre ».
Pour chaque indicateur concerné, les entreprises doivent notamment fournir des informations sur :
- l’indicateur et son unité de mesure ;
- la méthodologie de calcul ;
- les sources et paramètres d’entrée ;
- les méthodologies d’estimation, le cas échéant ;
- les hypothèses et limites significatives ;
- le recours à des données indirectes ou à des proxys pour les indicateurs relatifs à la chaîne de valeur ;
- les mesures prévues pour améliorer la qualité de ces données ;
- les informations contextuelles pertinentes ;
- les évolutions significatives de la performance et les progrès accomplis vers l’atteinte des cibles.
Ce sont précisément les types d’informations qui permettent de comprendre un indicateur publié, de le remettre en question et d’en retracer le fondement.
Une bonne mise en œuvre de GDR-M ne doit donc pas être considérée comme un simple exercice de reporting. Elle peut fournir la structure nécessaire à un dossier d’indicateur prêt pour l’assurance, documentant la méthodologie, les données sources, les calculs, les estimations, les hypothèses, les limites et les variations significatives d’une année sur l’autre.
La perspective de l’assurance ajoute alors une autre question :
L’entreprise peut-elle étayer ce qu’elle a publié ?
Par exemple :
- Les données sources peuvent-elles être produites ?
- Le calcul peut-il être reproduit ?
- Les hypothèses et estimations significatives sont-elles documentées et étayées ?
- Les données indirectes et les proxys peuvent-ils être identifiés ?
- Les variations significatives par rapport à l’exercice précédent peuvent-elles être expliquées ?
- Existe-t-il des éléments démontrant que les informations ont été revues et approuvées ?
En termes simples :
GDR-M indique à l’entreprise ce qui doit être compris au sujet d’un indicateur. L’assurance exige qu’elle soit en mesure de l’étayer.
La provenance des données et les contrôles internes sont essentiels
Une plateforme de durabilité ou une feuille de calcul contenant l’information finale publiée ne constitue pas, à elle seule, l’ensemble des éléments probants sous-jacents.
Pour les informations significatives en matière de durabilité, et notamment celles reposant sur des estimations, des jugements méthodologiques ou des flux de données complexes, les entreprises doivent pouvoir répondre aux questions suivantes :
Qui en est responsable ? → D’où provient l’information ? → Comment a-t-elle été préparée ou calculée ? → Quelles hypothèses ou estimations ont été utilisées ? → Quels contrôles ont été effectués ? → Qui l’a revue ? → Quels éléments probants étayent l’information publiée ?
Les entreprises devraient donc conserver les documents sources, les méthodologies, les éléments probants étayant les hypothèses significatives, la documentation relative aux contrôles ainsi que les validations, dans le cadre même du processus de reporting ESRS.
Cela est particulièrement pertinent pour les informations produites en interne ainsi que pour les données reposant sur des estimations ou concernant la chaîne de valeur. La norme d’assurance suédoise RevR 19, par exemple, souligne explicitement l’importance de l’esprit critique professionnel concernant la pertinence et la fiabilité des informations obtenues au cours de la mission d’assurance, y compris celles produites en interne.
N’oubliez pas la vision d’ensemble
Même un état de durabilité techniquement complet peut soulever des difficultés en matière d’assurance si, considérée dans son ensemble, il donne une image incomplète ou trompeuse.
Les entreprises devraient donc intégrer une revue de l’image fidèle à la fin de leur processus de reporting.
Il ne s’agit plus seulement de se demander :
Avons-nous inclus toutes les informations requises ?
Il faut également se demander :
L’état de durabilité, considéré dans son ensemble, présente-t-ilfidèlement nos impacts, risques et opportunités matériels ainsi que la manière dont nous les gérons ?
Cela implique de considérer les omissions, l’équilibre, la clarté et la cohérence des informations, mais également de vérifier si l’importance accordée aux différentes informations reflète de manière appropriée les enjeux matériels de durabilité de l’entreprise.
Cette perspective globale se retrouve dans l’approche européenne qui se dessine ainsi que dans l’approche suédoise existante en matière d’assurance.
La taxonomie de l’UE reste un domaine spécifique de l’assurance
Les informations relatives à la taxonomie de l’UE ne doivent pas être considérées comme un tableau indépendant préparé à la fin du processus de reporting.
L’approche européenne proposée prévoit des procédures d’assurance portant notamment sur l’éligibilité et l’alignement, les critères techniques, les calculs, la cohérence avec les autres informations en matière de durabilité ainsi que, le cas échéant, le rapprochement avec les informations issues des états financiers.
Pour les entreprises, l’implication pratique est simple : les KPI de la taxonomie doivent reposer sur des calculs traçables, des évaluations documentées et des éléments probants sous-jacents.
Le balisage numérique fait partie du reporting, ce n’est pas une simple exigence informatique
Le reporting ESRS est conçu non seulement pour être lu, mais également pour être exploité numériquement.
Le balisage XBRL transforme les informations en matière de durabilité en données structurées et lisibles par machine, pouvant être extraites, analysées et comparées numériquement.
Cela rend également le balisage numérique pertinent pour l’assurance. L’approche proposée par le CEAOB prévoit notamment de comprendre les processus et contrôles mis en place par l’entreprise pour préparer les informations en matière de durabilité faisant l’objet d’un balisage numérique, et d’évaluer les risques concernant l’exhaustivité, l’exactitude et la lisibilité par machine de ces informations.
Les entreprises ne devraient donc pas considérer XBRL comme une simple conversion technique réalisée après l’achèvement de la déclaration de durabilité. Elles doivent mettre en place des processus et des contrôles garantissant que :
- toutes les informations requises sont balisées de manière exhaustive ;
- les balises sélectionnées représentent correctement les informations sous-jacentes ;
- les valeurs et leur représentation numérique restent cohérentes ;
- la structure et les relations au sein des informations publiées sont correctement représentées ;
- les informations numériques finales sont lisibles par machine.
La question d’assurance n’est donc pas seulement de savoir si les informations en matière de durabilité sont correctes, mais également si leur représentation numérique transmet fidèlement ces informations à leurs utilisateurs.
S’agit-il d’un changement majeur par rapport aux approches françaises et suédoises actuelles en matière d’assurance ?
Pas fondamentalement.
Les lignes directrices françaises de la H2A et la norme suédoise RevR 19 constituent des approches transitoires développées dans l’attente de la mise en place du cadre européen commun d’assurance. Le cadre européen qui se dessine représente donc davantage une harmonisation et une évolution qu’une philosophie d’assurance entièrement nouvelle.
Les fondements techniques présentent néanmoins certaines différences. RevR 19 s’appuie principalement sur ISAE 3000, tandis que l’approche européenne proposée par le CEAOB utilise ISSA 5000 comme base, adaptée au cadre juridique de l’Union européenne et complétée sur des sujets tels que les ESRS, la taxonomie de l’UE et le reporting numérique.
Pour les entreprises qui préparent déjà leur reporting en tenant compte de l’assurance, l’orientation fondamentale devrait toutefois être familière.
Que devraient faire les entreprises soumises au reporting ESRS pour se préparer ?
Il n’est pas nécessaire d’attendre la norme européenne définitive pour améliorer la préparation à l’assurance. La plupart des mesures nécessaires relèvent tout simplement des bonnes pratiques de reporting ESRS.
Nous recommandons de se concentrer sur huit domaines :
- Intégrer une piste d’audit dans la DMA
Conservez les éléments probants, sources, méthodologies, jugements, seuils et validations sur lesquels reposent les décisions de matérialité.
- Assurer la traçabilité entre l’IRO et le reporting PATM
Permettez de passer d’un IRO matériel à la politique, l’action, la cible, l’indicateur et l’information publiée qui en découlent, et inversement.
- Utiliser GDR-M et GDR-T comme fondements de la préparation à l’assurance
Documentez les méthodologies, les sources, les méthodes de calcul, les estimations, les hypothèses, les limites et les informations contextuelles pertinentes lors de la préparation des informations à publier, et non après coup.
- Attribuer clairement la responsabilité des éléments probants
Les informations et indicateurs significatif doivent avoir des responsables, des sources et des pièces justificatives clairement identifiables.
- Renforcer les contrôles sur les données de durabilité
Définissez clairement les responsabilités en matière de préparation, rédaction, calcul, revue, modification et approbation.
- Relier les informations de durabilité et les informations financières
Assurez leur cohérence et leur rapprochement lorsque les informations en matière de durabilité, les effets financiers, les ressources ou les KPI de la taxonomie de l’UE reposent sur des données financières.
- Terminer par une revue de l’image fidèle
Évaluez si l’état de durabilité, considéré dans son ensemble, présente de manière équilibrée, compréhensible et non trompeuse les enjeux matériels de durabilité de l’entreprise et ses IRO.
- Se préparer au reporting numérique
Structurez les informations de durabilité au niveau des datapoints et établissez des responsabilités et des contrôles relatifs au balisage XBRL afin que les informations lisibles par machine soient exhaustives, exactes et cohérentes avec la déclaration de durabilité.
Comment Cleerit ESG facilite un reporting ESRS prêt pour l’assurance et exploitable numériquement
Ces exigences plaident en faveur d’un processus de reporting ESRS reposant sur des informations structurées au niveau des datapoints, la traçabilité et les éléments probants, plutôt que sur des feuilles de calcul et des modèles de reporting déconnectés.
C’est sur cette architecture que repose Cleerit ESG. Cleerit relie la DMA et les IRO matériels aux politiques, actions, cibles et indicateurs, puis associe ces éléments aux exigences ESRS et aux datapoints correspondants. Il en résulte un chemin de traçabilité allant de :
IRO matériel → réponse de l’entreprise → GDR-P/A/T/M → information ESRS publiée → informations justificatives
Pour le reporting numérique, Cleerit structure les informations ESRS au niveau des datapoints, en associant à chacun le paragraphe ESRS pertinent et la balise XBRL correspondante. Une fois la taxonomie ESRS finalisée, Cleerit appliquera automatiquement les balises XBRL correspondantes, intégrant ainsi le balisage numérique directement dans l’architecture de reporting, plutôt que de le traiter comme un exercice de conversion distinct une fois la déclaration de durabilité préparée.
Associés à des exigences structurées pour les IRO et pour les PATM selon les GDR, à la gestion des indicateurs, à des workflows guidés et à la traçabilité, ces éléments visent à produire des informations lisibles par l’humain, lisibles par machine et préparées dans une logique d’assurance, avec la même rigueur que les processus financiers.
L’avantage pratique est que les entreprises peuvent élaborer simultanément l’état de durabilité, la piste d’audit qui l’étaye et sa structure numérique au sein d’un même processus de reporting.
Au lieu de devoir reconstruire ultérieurement ces liens pour le prestataire d’assurance, les relations entre les conclusions de matérialité, les IRO, les réponses de l’entreprise, les indicateurs, les informations publiées et les datapoints sous-jacents peuvent être maintenues tout au long du processus de reporting.
Le message essentiel
La future norme européenne d’assurance est encore en cours d’élaboration. La consultation de la Commission européenne se clôture le 18 janvier 2027, et la Commission prépare l’acte délégué qui établira les normes communes d’assurance limitée.
Mais les entreprises n’ont pas besoin d’attendre.
Une bonne préparation ESRS constitue déjà le fondement d’une bonne préparation à l’assurance. La discipline supplémentaire consiste à s’assurer que les raisonnements, méthodologies, données et décisions sous-jacents à l’état de durabilité sont suffisamment documentés et traçables pour pouvoir faire l’objet d’un contrôle indépendant.
L’objectif ne devrait donc pas être de finaliser l’état de durabilité, puis de constituer un « dossier d’audit ».
Construisez un processus de reporting ESRS qui crée la piste d’audit à mesure que l’état de durabilité est élaboré, tout en structurant ces mêmes informations pour leur exploitation numérique.
Cela permet de réunir les trois exigences qui convergent de plus en plus dans le reporting ESRS : la qualité des informations en matière de durabilité, la préparation à l’assurance et la lisibilité par machine.
 Contactez‑nous pour découvrir nos modèles ESRS numériques, guidés et entièrement intégrés, afin de prendre une véritable longueur d’avance.